
Como sair das dívidas usando o Crédito do Trabalhador de forma estratégica
Trocar uma dívida por outra pode parecer errado. Mas, em alguns casos, pode ser uma decisão inteligente.
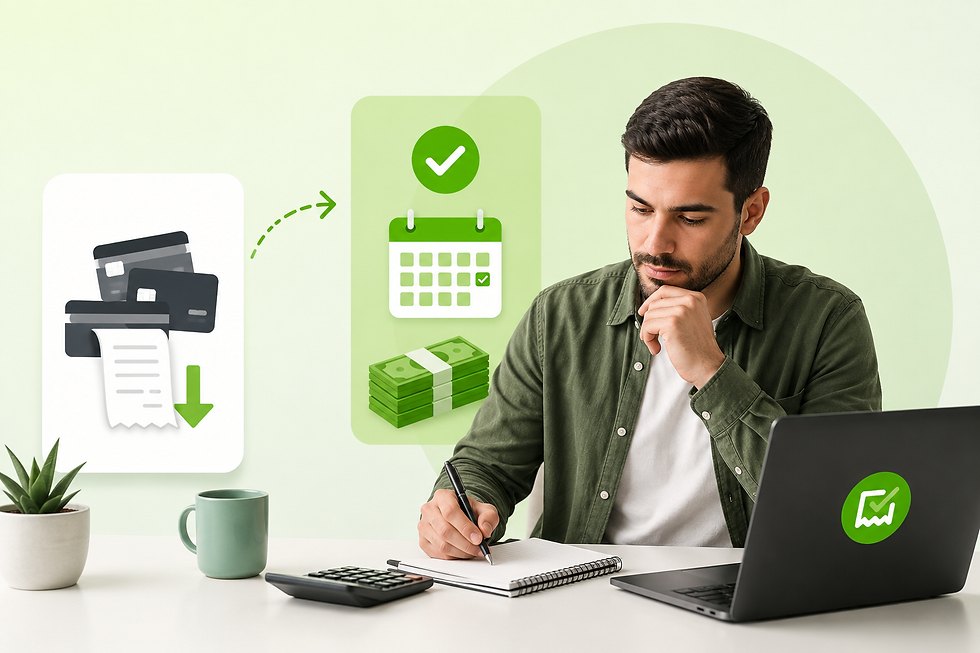
Isso acontece quando você substitui dívidas caras, com juros altos e várias datas de vencimento, por uma parcela fixa, previsível e compatível com sua renda.
O Crédito do Trabalhador pode ajudar quem tem carteira assinada, vínculo ativo e margem disponível a reorganizar o orçamento. Mas ele precisa ser usado com estratégia.
Não é crédito para continuar gastando. É crédito para recuperar controle.
Entenda o que está pesando no orçamento
Antes de contratar, veja quais dívidas realmente precisam ser resolvidas.
Liste o valor total, a parcela atual, os juros, os encargos e o que ainda falta pagar. Cartão de crédito, cheque especial e empréstimos pessoais costumam ser os maiores vilões, porque crescem rápido e dificultam a organização financeira.
A ideia não é trocar qualquer dívida. É priorizar as que mais consomem seu salário.
Quando faz sentido usar o Crédito do Trabalhador
Pode fazer sentido quando o crédito ajuda a quitar ou reduzir dívidas mais caras.
Em vez de lidar com várias cobranças, datas diferentes e juros altos, você passa a ter uma parcela fixa, descontada diretamente do salário, conforme o contrato.
Mas atenção: isso só funciona se o dinheiro for usado para pagar as dívidas antigas.
Se você contrata o crédito e mantém as dívidas anteriores abertas, o problema aumenta.
Como funciona no nafolha
No nafolha, a simulação pode começar pelo WhatsApp.
A consulta verifica vínculo e margem disponível. Se houver oferta, você vê as condições antes de aceitar: valor liberado, prazo, parcela, taxa mensal e CET.
Depois do aceite, ainda existem etapas de validação, assinatura online, registro do contrato para desconto em folha e liberação por Pix.
Ou seja: a contratação não é automática. A oferta depende de consulta, critérios do produto e validações.
Compare antes de decidir
Não olhe só para a parcela.
Antes de aceitar, compare quanto você deve hoje, quanto pagaria mantendo a dívida atual, qual será o custo total da nova operação e quanto ficará disponível no salário após o desconto.
Mesmo que exista margem, isso não significa que você deve contratar o maior valor possível.
Crédito bem usado ajuda. Crédito sem planejamento aperta ainda mais.
O ponto principal
Trocar uma dívida por outra não é sempre errado.
O erro está em trocar sem comparar, sem planejar e sem entender o impacto no salário.
Quando usado com objetivo claro, o Crédito do Trabalhador pode ajudar a transformar dívidas caras em uma parcela mais previsível.
Quer saber se existe uma oferta disponível para você? Simule pelo WhatsApp com o nafolha e veja as condições antes de decidir.


